セミリタイアの家計簿は、生活に使ったお金、口座間で移したお金、資産から補ったお金を分けると読みやすくなります。カードで買った日に支出を記録したら、後日の引き落としは同じ支出に加えません。月末には収支だけでなく、銀行・財布・電子マネーの残高とカードの未払額を照合するのが基本です。
給与が減り、配当や貯金を組み合わせて暮らすと、銀行残高が増えた月でも家計は赤字ということがあります。反対に、年払いの保険や家電の買い替えが重なっただけで、普段の暮らしまで膨らんだように見える場合もあります。数字が示す意味を分ければ、必要な見直しを選べます。
この記事では、日々の入力欄、カード・振替・投資の扱い、特別費の管理、月末残高の合わせ方を順に説明します。金額例は手順を確かめるための仮定で、運営者の家計や平均的な生活費ではありません。
- カード利用と引き落としを分け、同じ買い物を二度数えない記録方法
- 投資への積立・資産の取り崩し・特別費を区別する考え方
- 収支が赤字でも現金残高が増えるモデル月の照合手順
- 月末の差額を調べ、翌月の支払いと予算へつなげる方法
セミリタイアの家計簿は支出・資金移動・取り崩しを分ける
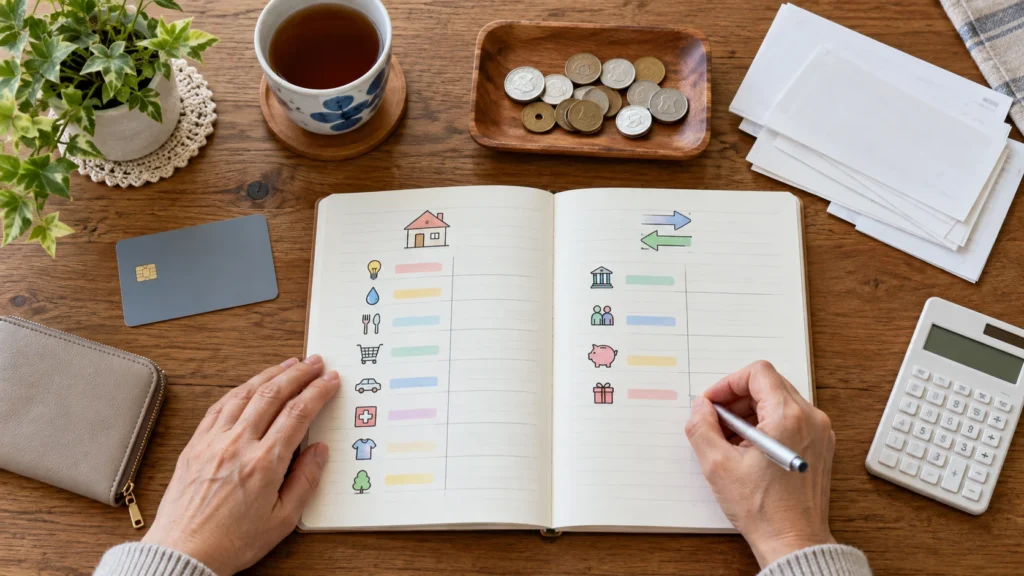
家計簿に必要なのは、費目を細かく増やすことより、何を収入・支出に含めるかの統一です。まず「暮らしの収支を見る表」と「手元のお金の動きを見る表」を分けます。一つのアプリやファイルの中で、集計する欄を分けるだけでも構いません。
管理する範囲と開始日の残高を揃える
最初に、本人だけの家計なのか、夫婦・家族を合わせた家計なのかを決めます。家賃は夫婦合計、食費は自分のカードだけという混在を避け、対象にする銀行口座、財布、電子マネー、カードを一つずつ並べましょう。家族の口座でも、本人が確認できない残高を推測で埋める必要はありません。
世帯全体で記録するなら、夫から妻へ渡した生活費は世帯内の資金移動です。本人分だけを管理するなら、共通家計へ渡す負担金として記録する方法があります。この場合は、同じ共通家計が払った食費などを自分の支出へ重ねません。どちらを採るかより、毎月同じ範囲で集計することが大切です。
記録の開始日は月初にし、前月末時点の残高を入力すると照合しやすくなります。銀行・財布・電子マネーの残高と、まだ引き落とされていないカード利用額は別欄へ入れます。カードの請求確定分だけでなく、すでに利用して未請求の分も、確認できる範囲で対象にします。
仕事用口座がある人は、仕事の売上・経費と家計を分けます。家計表には事業側から生活に回した入金を記録し、その額を売上そのものと呼ばないようにします。事業の利益や納税の計算は別に確認してください。投資口座も資産一覧へ分け、生活用現金との出入りだけを資金移動表で追います。
日々の記録は利用日・支払元・区分を残す
この記事では、買い物の支出は原則として利用日に記録し、銀行から実際に出た日は資金移動として別に確認する方法を使います。「何月の暮らしに使ったか」と「いつ引き落とされるか」を両方残せるからです。これは家庭内の管理方法であり、税務上の経費処理を決めるルールではありません。
| 記録する欄 | 入れる内容 | 使う場面 |
|---|---|---|
| 利用日・入出金日 | 買った日と、実際に口座が動いた日 | 月またぎのカード支払いを区別する |
| 内容・金額 | 店名や用途、確認できた金額 | 明細と照合し、同じ記録を探す |
| 支払元・移動先 | 財布、銀行、カードなど | 口座別の残高を追う |
| 区分 | 収入、通常支出、特別費、移動 | 暮らしの収支へ入れるか決める |
| 費目・照合状態 | 食費などの用途、確認済みか未確定か | 振り返りと入力漏れの確認に使う |
日々は日付・用途・金額・支払元を押さえ、費目の細分化は後からでも構いません。食費をスーパー別に分けるより、現金払いの入力漏れやカードとの重複をなくすほうが、月末の数字は安定します。使い道が分からないものは一時的に未分類へ置き、確認したら戻しましょう。
給与は、この家計簿では実際の手取り入金を使います。給与から天引き済みの所得税や社会保険料を、同じ家計の支出へ再び足しません。自分で別途払う税・保険は実際の支払日に記録します。給与明細の額面と手取りを混ぜると、実際には存在しない赤字ができてしまいます。
立て替えたお金も、通常の収入と分けると照合しやすくなります。例えば友人の分を含めて食事代4,000円を払い、後で2,000円を返してもらうなら、自分の食費は2,000円、残りは一時的な立替金です。返してもらった2,000円を給与などと同じ収入にせず、立替金の回収として対応させます。まだ返っていない分は、財布の残高へ足さないでください。
家族の立て替えも管理範囲で扱いが変わります。世帯合計を記録しているなら、同じ世帯の人へ返したお金は移動で、食事代そのものは一度だけ支出へ入れます。本人分だけの家計なら、負担する金額を確定して記録します。集計欄には入れない立替金も、実際のお金は動くため残高の確認には必要です。
運用は、日々の記録、週の途中の明細確認、月末の照合に分けられます。買った日は金額と支払元を残し、後から届いた連携明細を確認するときに重複と費目を整えます。未確定の記録に確認済みの印を付けず、月末までに何を調べるか分かる状態にしておくと、締め日にまとめて記憶をたどらずに済みます。
カード利用と口座振替の二重計上を防ぐ
例えば10月20日にカードで食料品6,000円を買い、11月27日に引き落とされるなら、食費は10月に6,000円です。11月は銀行残高とカード未払額を減らしますが、食費をもう一度増やしません。引き落とし日は請求書の合計と銀行明細を合わせるために使います。
一方、電気料金や家賃を銀行から直接支払う口座振替は、その支払いを別途記録していなければ通常の支出です。「振替」という名前だけで集計から外してはいけません。自分の口座間の移動、記録済みのカード債務の決済、サービス代金の支払いでは意味が違います。
| 起きたこと | 生活の支出へ入れるか | 残高側の扱い |
|---|---|---|
| カードで食品を購入 | 利用日に食費として入れる | カード未払額が増える |
| 記録済みカード代金を銀行から決済 | 再び入れない | 銀行残高と未払額が減る |
| 電気料金を銀行から直接支払い | ほかで未計上なら入れる | 銀行残高が減る |
| 銀行から現金を引き出す | 引き出しただけでは入れない | 銀行が減り、財布が増える |
| 電子マネーへチャージ | チャージ時には入れない | 移動元が減り、電子マネーが増える |
| 電子マネーで食品を購入 | 利用日に食費として入れる | 電子マネー残高が減る |
手入力のレシートとカード連携明細も同じ買い物です。レシートで費目を分ける場合は、後で取得されたカード記録と突き合わせ、片方を重複分として集計から外します。通販サイトまで連携する場合は、注文・カード・銀行の三段階に同じ金額が出ることも意識しましょう。
アプリの仕組みはサービスごとに確認します。マネーフォワードMEの振替機能の説明では、資金移動を収入・支出の集計から外す考え方を確認できます。くふうZaimの電子マネーの説明でも、チャージと利用の両方を支出へ含めない方法が案内されています。自動分類後も、移動元・移動先と金額が正しいか確認してください。
投資への積立と取り崩しを収入・生活費へ混ぜない
生活用の銀行から証券口座へ1万円を移しても、それだけで1万円分の生活を消費したわけではありません。家計の通常支出には含めず、「投資へ移した額」として資金移動を記録します。ただし、生活用現金は減るので、翌月の引き落とし資金を考えるときは省けません。
反対に、投資資産を売り、生活用口座へ8万円を移しても、その8万円全額を働いて得た収入や運用利益にはしません。この記事の表では「資産から補った入金」として収入とは分けます。貯金用の銀行から生活用銀行へ移しただけなら、管理範囲内の現金移動であり、現金合計も増えません。
売却代金と利益は別物です。国税庁の譲渡した株式等の取得費の説明でも、売却金額から取得費や売却手数料等を差し引いて譲渡所得等を計算します。家計では実際に生活側へ届いた入金を確認し、税金や取得費の確認に使う証券会社の資料は別に管理します。
配当や利息を生活側の収入へ入れるなら、受け取った税引き後の金額で揃えると口座と合わせやすくなります。証券口座内に残した配当まで生活用現金へ足すと、まだ届いていないお金で支払いを組んでしまいます。どの口座で受け取ったかを残してください。
評価額の増減は、生活用現金の収入には入れません。総資産の増減も調べる場合は、別の資産一覧で確認します。その際、配当を含む運用成績と配当収入を両方足すなど、同じ増加を二度数えないようにしましょう。ここで確認するのは実績の支払い能力であり、将来の利回りや必要資産の予測ではありません。
特別費は準備した額と実際の支払いを分ける
特別費は、家電、帰省、車検、賃貸の更新など、毎月同じ形では発生しない支出を見失わないための区分です。金額が大きいものを何でも移す箱にはせず、通常の生活費と分ける対象を先に決めます。毎月払う医療費を、予算超過した月だけ特別費へ移すと比較ができなくなります。
年払いの保険などは毎年必要になるため、通常の年間予算に含める考え方もあります。どちらの分類でも、年間合計から除外しないことが大切です。費目に「保険」、集計区分に「年払い」のように二つの情報を持たせれば、支出の目的と発生の偏りを両方確認できます。
例えば家電などの準備金が月初に12万円あり、今月1万円を追加で取り分け、6万円の買い替えをしたら、準備金の残りは12万円+1万円−6万円=7万円です。実際の支出は買い替えた6万円です。準備用口座へ移した1万円を同時に支出へ加えると、同じ費用を積立時と購入時の両方で数えてしまいます。
口座を分けなくても、「銀行残高のうち7万円は特別費用」と内訳を管理できます。この7万円は銀行残高とは別の追加資産ではありません。口座残高50万円と特別費7万円を足して57万円あると数えないようにしてください。
予算の管理では毎月の準備額を使い、実績の集計では支払った額を使います。「今月は通常支出12万円、特別費6万円、合計18万円」と示せば、普段の生活と一時的な支出を両方残せます。年の途中では、残っている準備金で今後の予定を払えるかも確認しましょう。
セミリタイアの家計簿を月末に照合して翌月へつなぐ
入力が終わったら、月末時点の現金と未払額を実際の明細へ合わせます。集計上の黒字だけで安心せず、翌月のカード代金、税・保険、特別費を支払う場所にお金があるかまで確認するのが、この家計簿の仕上げです。
銀行・財布・電子マネーとカード未払額を照合する
基準日は月末に揃えます。翌月3日に明細を確認する場合でも、その日の現在残高を使うのではなく、前月末時点の取引までで合わせます。銀行の締め後の入金、カードの未確定分、電子マネーの反映待ちが混ざると、記録が正しくても差が出ます。
- 対象口座の月末残高と、その月の入出金を確認する
- 財布の現金を数え、電子マネー残高も同じ基準日で揃える
- カードの月初未払額に今月利用分を足し、決済・返金を差し引く
- 家計簿の口座別計算残高と実残高を比較する
- 差額と未確定明細を調べてから、その月を締める
カードは「月初未払額+今月の利用額−今月決済した額−未払分へ反映された返金額」で追います。購入時と返金時を別月にする場合は、元の買い物と分かるメモを付け、利用履歴の取消しと実際の返金の両方で支出を減らさないようにします。手数料や利息があれば、元本の決済と分けて記録してください。
分割・リボ・ボーナス払いがある場合は、今月の請求額と残る債務の総額を分けて確認します。アプリの表示だけで全額が分かるとは限りません。例えばくふうZaimのカード残高の案内では、連携更新の時差や、一括払い以外では残高が正しく反映できない点を確認できます。該当する支払いはカード会社の明細と契約内容を直接照合しましょう。
手取り収入12万円のモデル月で計算を確かめる
月初の生活用現金が50万円、カード未払額が4万円の仮の家計で確認します。生活用現金は、管理対象の銀行・財布・電子マネーの合計です。証券口座内の現金や投資商品の評価額は含めません。今月の給与の手取りは12万円、生活用口座で受け取った配当は5,000円とします。
| 今月の出来事 | 金額 | 暮らしの収支 | 生活用現金の増減 |
|---|---|---|---|
| 給与の手取り入金 | 120,000円 | 収入120,000円 | +120,000円 |
| 受け取った配当 | 5,000円 | 収入5,000円 | +5,000円 |
| 現金・銀行・電子マネーで通常の支払い | 90,000円 | 通常支出90,000円 | −90,000円 |
| カードで通常の買い物 | 30,000円 | 通常支出30,000円 | この月は動かない |
| 家電の特別費を銀行から支払い | 60,000円 | 特別費60,000円 | −60,000円 |
| 月初に残っていたカード代金を決済 | 40,000円 | 再計上しない | −40,000円 |
| 資産の売却後、生活用口座へ入金 | 80,000円 | 資産からの補填として別集計 | +80,000円 |
| 生活用口座から投資へ移動 | 10,000円 | 支出に入れず別集計 | −10,000円 |
暮らしの収支は、収入12万5,000円−通常支出12万円−特別費6万円=5万5,000円の赤字です。今月のカード決済4万円は、すでに月初の未払額に含まれる過去の支出なので、この計算からは外します。投資へ移した1万円も生活費に加えません。
生活用現金は、月初50万円+収入12万5,000円+資産からの入金8万円−直接支払った15万円−過去のカード決済4万円−投資への移動1万円=50万5,000円です。家計は赤字なのに、生活用現金は5,000円増えました。資産側から補ったお金と、まだ引き落とされていない今月のカード利用があるためです。
カード未払額は、月初4万円+今月利用3万円−今月決済4万円=3万円です。生活用現金から未払額を引いた値でも確かめると、月初は50万円−4万円=46万円、月末は50万5,000円−3万円=47万5,000円で、1万5,000円増えています。
この増加は、暮らしの赤字5万5,000円に、資産側との純流入7万円を足した結果と一致します。純流入7万円は8万円の入金−1万円の移動です。「生活の収支」と「資金を補った結果」を分けると、残高が増えた理由を説明できます。総資産の増減や運用益を計算した数字ではない点にも注意してください。
さらに、前半の例の特別費準備金7万円が月末現金に含まれ、既知のカード未払3万円も残るなら、これらを除いた額は50万5,000円−7万円−3万円=40万5,000円です。これは直ちに自由に使える推奨額ではなく、ここから翌月の家賃や税・保険など、まだ差し引いていない支払いも確認します。
残高が合わないときは日付・移動・重複の順で追う
差額が出たら、月全体を最初から入力し直すより、合わない口座を一つに絞ります。銀行Aは一致し、財布だけが2,000円少ないなら、銀行の全明細を調べる必要はありません。財布への補充、現金の買い物、立て替えなどから確認できます。
- 基準日が一致しているか、翌月の入出金が混ざっていないか
- 開始残高とカードの月初未払額が合っているか
- ATM・口座間・電子マネーへの移動を片側だけ記録していないか
- レシート・カード・銀行明細の同じ買い物を重ねていないか
- 返金、手数料、未確定明細、家族の立て替えが残っていないか
例えば差額がちょうどATMで引き出した1万円なら、財布への入金漏れを疑えます。複数口座の差額が同額で逆向きなら、移動先を取り違えている可能性があります。金額の一致は手掛かりですが、確認せずに原因と決めつけないようにしましょう。
どうしても分からない現金差額は、確認日と「内容不明」と分かる短いメモを付けて調整し、実残高と合わせる方法があります。銀行やカードで確認できる差額まで雑費で消すと、翌月も原因が残ります。反映待ちなら仮締めとし、いつ再確認するかを決めておきます。
アプリと表計算は記録と照合の役割で選ぶ
現金中心で支払先が少ないなら、紙のノートでも始められます。口座やカードが複数あるなら、自動取得できるアプリが入力の助けになります。月ごとの不足額と資産からの補填を自分の区分で並べたい場合は、表計算が使いやすいでしょう。特定の商品を使うこと自体が目的ではありません。
併用する場合は、日々の取引の原本を一つに決めます。アプリを原本にするなら、表計算へは通常支出、特別費、収入、資産からの入金、投資への移動、月末残高などの集計だけを移します。同じ買い物を両方へ別々に入力すると、修正した側と古い側の数字がずれやすくなります。
選ぶ前に試したいのは、カードを利用日に記録できるか、移動を収支から除外できるか、現金と未払残高を確認できるかの三点です。自分に必要な口座への対応、更新間隔、履歴を確認できる範囲、データを書き出せるかも各サービスの現行案内で確認します。無料・有料の機能範囲は変わるため、名称だけで判断しないでください。
最初から過去数年分を再現せず、確認できる月末残高を出発点に一か月回してみましょう。その月の記録が合うようになったら、費目や予算比較を増やします。過去の数字がない期間は不明のままとし、架空の平均値で帳尻を合わせる必要はありません。
赤字の理由を分けて翌月の行動を一つ決める
月末の確認では、「通常支出が増えた」「特別費が予定より早く出た」「働く収入が減った」「資産から多めに移した」を分けて読みます。家電の買い替えで赤字になった月に、食費を一律に削ると、原因と対策がつながりません。準備金が足りなかったのか、今後も毎月支出が増えるのかを確認しましょう。
見る数字は、通常支出、特別費を含む総支出、資産から補った額、カード未払額を引いた生活用現金を基本にできます。投資への移動を続けて現金が不足するなら、生活費の浪費と決めず、移動額や時期が家計に合うかを見直します。売却後の入金が多い月も、その全額を消費したとは限らないので、移動の残りを追います。
一か月だけの増減で結論を急がず、締めた月の記録を同じ範囲で並べます。直近数か月の通常支出と、今後の年払い・特別費を合わせると、季節の光熱費や更新料の偏りが見えてきます。年間生活費を考える際は、年間100万円の生活費に税・保険・特別支出を含める考え方も、総額の確認に役立ちます。
翌月の行動は、「使っていない契約を一つ確認する」「年払い用の準備金を再配分する」「引き落とし前に必要額を生活口座へ移す」など、原因に対応するものを一つ決めます。支払い予定表には日付・金額・引落口座を並べ、世帯合計で足りるだけでなく、実際に引かれる口座に足りるかを確認してください。
実績の不足が当初計画と続けてずれる場合は、今回の家計簿から得た通常支出と特別費の実額を、セミリタイアのシミュレーションを更新する手順へ渡します。家計簿は実際に起きたことを確かめる道具、シミュレーションはその実績を使って将来を考える道具としてつなげると、役割がはっきりします。
まとめ:セミリタイアの家計簿は実績と残高をつなげる
セミリタイアの家計簿では、支出を細かく分類する前に、暮らしの支出、口座間の移動、資産からの補填を分けます。カードは利用時に支出へ入れ、引き落としでは再計上しません。特別費も、積み立てた額と実際に払った額を別々に残してください。
月末は銀行・財布・電子マネーとカード未払額を照合し、収支と残高が違う理由を説明できる状態にします。まず対象口座と開始残高を揃え、次の一か月の記録から始めましょう。締めた実績に基づいて翌月の支払いと見直す行動を決めれば、家計簿をつけた後の判断まで進められます。